Office budget management : construire et piloter son budget de bureau
Publié par : Éloïse de Saint-Amans — Rédactrice spécialisée en finance
L’office budget management consiste à prévoir, répartir et suivre les dépenses nécessaires au fonctionnement d’un bureau. Pour le mettre en place, listez vos postes de dépenses, chiffrez les besoins de l’année, ajoutez une réserve et comparez chaque mois le budget aux dépenses engagées. L’objectif : maîtriser les coûts sans supprimer les services utiles aux équipes.
Que signifie office budget management ?
Il s’agit de la gestion budgétaire des moyens qui permettent au bureau de fonctionner : locaux, entretien, fournitures, équipements ou encore logiciels. L’office manager prépare souvent les prévisions et suit les dépenses, tandis que la direction ou le service financier valide les enveloppes et les achats importants.
Le périmètre n’est pas identique partout. Les salaires administratifs, les outils informatiques et les dépenses liées aux salariés peuvent relever respectivement des RH, de l’IT ou de l’office management. L’essentiel est de désigner un responsable budgétaire par dépense, même si plusieurs équipes utilisent le service.
Attention à la confusion avec l’Office of Management and Budget, ou OMB. Cet organisme américain assiste le président des États-Unis sur les objectifs budgétaires, de gestion et de réglementation. Ce n’est pas le nom d’une méthode de gestion de bureau.
Pourquoi le budget de bureau est-il stratégique ?
Les dépenses de bureau sont dispersées entre de nombreux contrats, fournisseurs et petits achats. Prises isolément, elles paraissent modestes ; additionnées, elles pèsent sur les charges fixes de l’entreprise et réduisent sa marge de manœuvre. Un budget les rassemble dans une même vue et rend les arbitrages visibles.
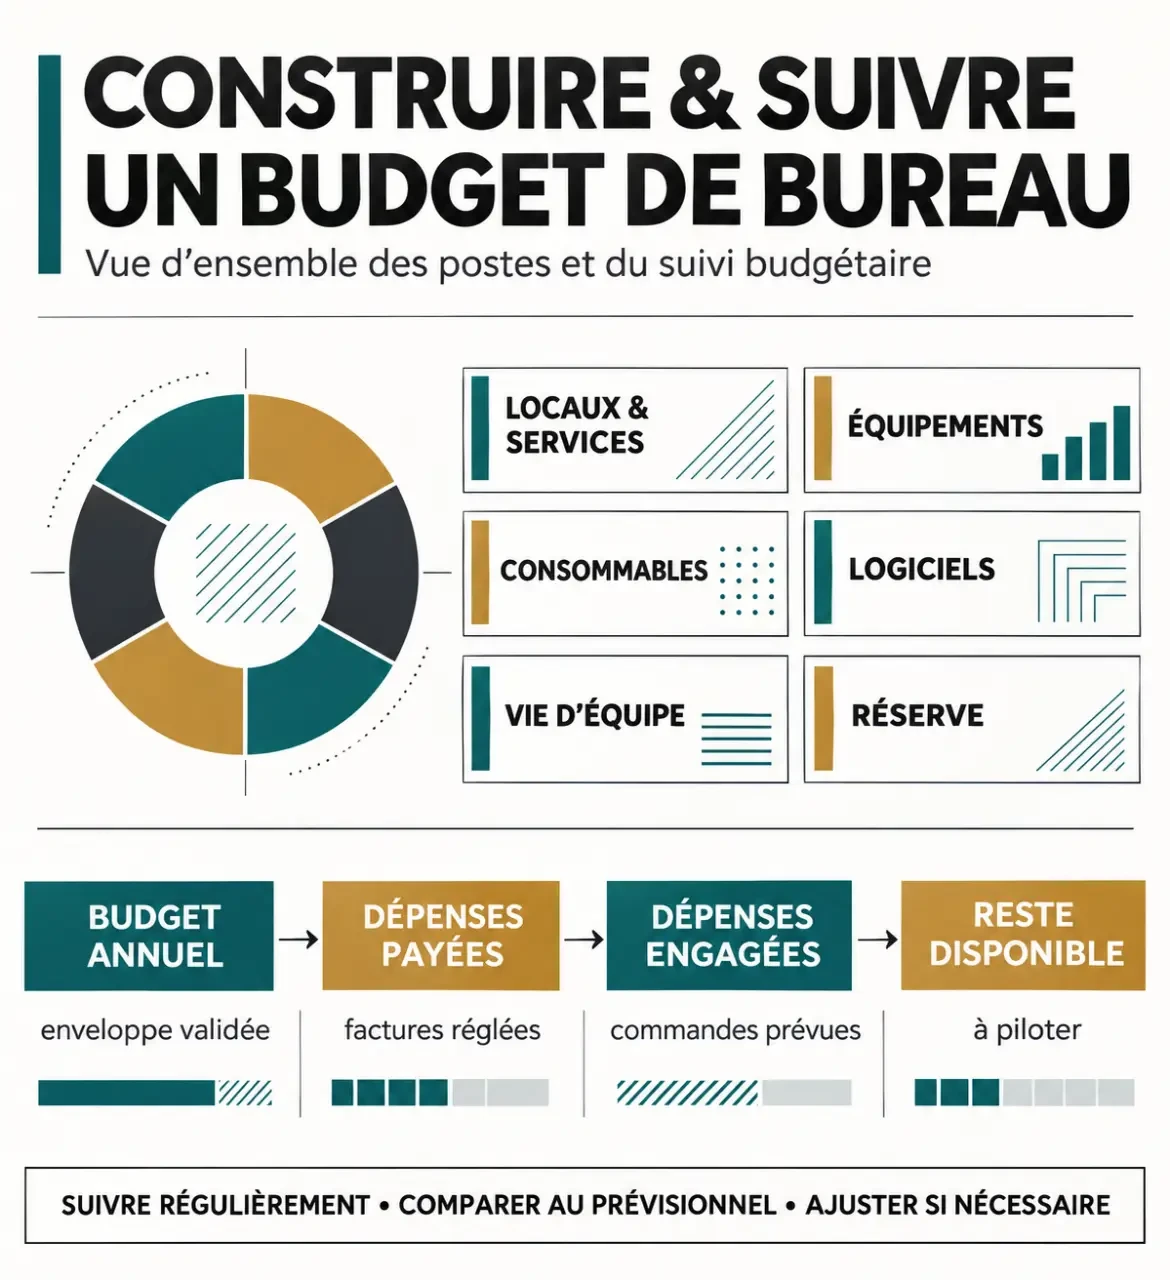
Il sert aussi à décider avant d’agir : prévoir les renouvellements de contrats, mesurer l’effet d’un déménagement ou d’une hausse d’effectif, comparer une économie à son impact sur les équipes. Sans prévision, les achats se décident dans l’urgence, avec moins de temps pour comparer les offres ou négocier. Enfin, un budget chiffré donne à la direction une base commune pour valider les dépenses et suivre les écarts.
Quels postes inclure dans un budget de bureau ?
Partez des dépenses réellement prises en charge par votre équipe. Rassemblez les factures, les contrats et les achats ponctuels, puis classez-les par catégorie.
- Locaux et services : loyer, charges, énergie, assurance, nettoyage et maintenance.
- Équipement : mobilier, matériel partagé, réparations et renouvellement.
- Consommables : fournitures, papier, produits d’entretien et boissons.
- Outils numériques : abonnements aux logiciels de réservation, de collaboration ou de gestion administrative, lorsqu’ils relèvent du bureau.
- Vie d’équipe : accueil des nouveaux salariés, événements internes et dépenses de convivialité.
- Personnel administratif : rémunérations et coûts associés, si l’entreprise les inclut dans ce budget.
- Imprévus : enveloppe destinée aux réparations urgentes et aux dépenses non anticipées.
Une dépense partagée mérite une règle claire. Par exemple, si l’IT paie un logiciel utilisé par tout le personnel, ne l’ajoutez pas une seconde fois au total de l’office management. Vous pouvez néanmoins le faire apparaître à titre informatif dans un tableau des coûts communs.
Charges fixes et variables : quelle différence ?
Une charge fixe reste due à court terme même si la fréquentation du bureau change : loyer ou contrat de nettoyage forfaitaire, par exemple. Une charge variable évolue davantage avec l’activité ou le nombre de personnes présentes : boissons, fournitures ou prestations facturées à l’usage.
Cette distinction n’est pas toujours absolue. Une facture d’énergie peut comporter une part fixe et une part liée à la consommation. De même, un abonnement logiciel peut sembler fixe chaque mois, mais diminuer au renouvellement si vous réduisez le nombre de licences.
Prévisionnel, fonctionnement et investissement : comment les distinguer ?
Ces notions ne décrivent pas trois enveloppes nécessairement séparées. Le prévisionnel est une vue dans le temps ; fonctionnement et investissement décrivent la nature des besoins.
| Notion | À quoi elle sert | Exemple |
|---|---|---|
| Budget prévisionnel | Estimer les dépenses à venir sur une période, souvent l’année. | Prévoir les coûts du bureau pour les douze prochains mois. |
| Budget de fonctionnement | Financer les besoins courants et récurrents. | Nettoyage, abonnements et fournitures. |
| Budget d’investissement | Planifier les achats durables ou les projets d’équipement. | Renouvellement du mobilier ou aménagement d’une salle. |
Votre prévision annuelle peut donc contenir à la fois des dépenses de fonctionnement et des investissements. Le classement comptable d’un achat peut différer de son classement dans votre tableau de pilotage : gardez une colonne dédiée si le service financier utilise une autre nomenclature.
Comment construire un budget de bureau en cinq étapes ?
1. Définir le périmètre et les responsables
Écrivez ce que votre budget couvre, ce qu’il exclut et qui valide les dépenses. Précisez aussi si les montants sont suivis hors taxes ou toutes taxes comprises. Une même base évite de créer de faux écarts entre les prévisions et les factures.
2. Partir des dépenses passées
Regroupez, si possible, douze mois de factures et de contrats. Identifiez les échéances annuelles, les achats exceptionnels et les coûts récurrents. Une dépense payée une fois par an reste prévisible : notez son mois de paiement plutôt que de la répartir mentalement sur l’année.
Pour un nouveau bureau sans historique, construisez une première estimation à partir des contrats envisagés et des quantités nécessaires. Séparez les hypothèses certaines des postes encore ajustables.
3. Ajuster aux besoins à venir
Intégrez les changements connus : effectif, déménagement, renouvellement de mobilier ou évolution du nombre de jours au bureau. La hausse des prix peut aussi rendre les anciennes factures trompeuses. Appliquez vos hypothèses de hausse par poste plutôt qu’un pourcentage uniforme à toutes les dépenses.
En travail hybride, moins de présence ne signifie pas automatiquement moins de coûts : le loyer peut rester identique tandis que des besoins apparaissent à domicile ou pour les réunions à distance. Séparez les coûts liés aux postes de travail de ceux liés à l’occupation réelle des locaux.
4. Prévoir une réserve et faire valider
Prévoyez une réserve pour les imprévus en fonction des risques connus et de la marge financière disponible. Un déménagement ou du matériel vieillissant peut justifier une enveloppe plus importante. La réserve ne garantit pas de couvrir toutes les dépenses imprévues.
Présentez à la direction les hypothèses, les dépenses indispensables, les projets reportables et le montant de la réserve. Définissez qui peut utiliser cette dernière et à partir de quel montant une validation est nécessaire.
5. Actualiser le suivi chaque mois
Enregistrez les factures reçues, mais aussi les commandes ou contrats déjà approuvés et non encore facturés. Ces dépenses engagées évitent de croire qu’une enveloppe est disponible alors qu’elle est déjà promise à un fournisseur.
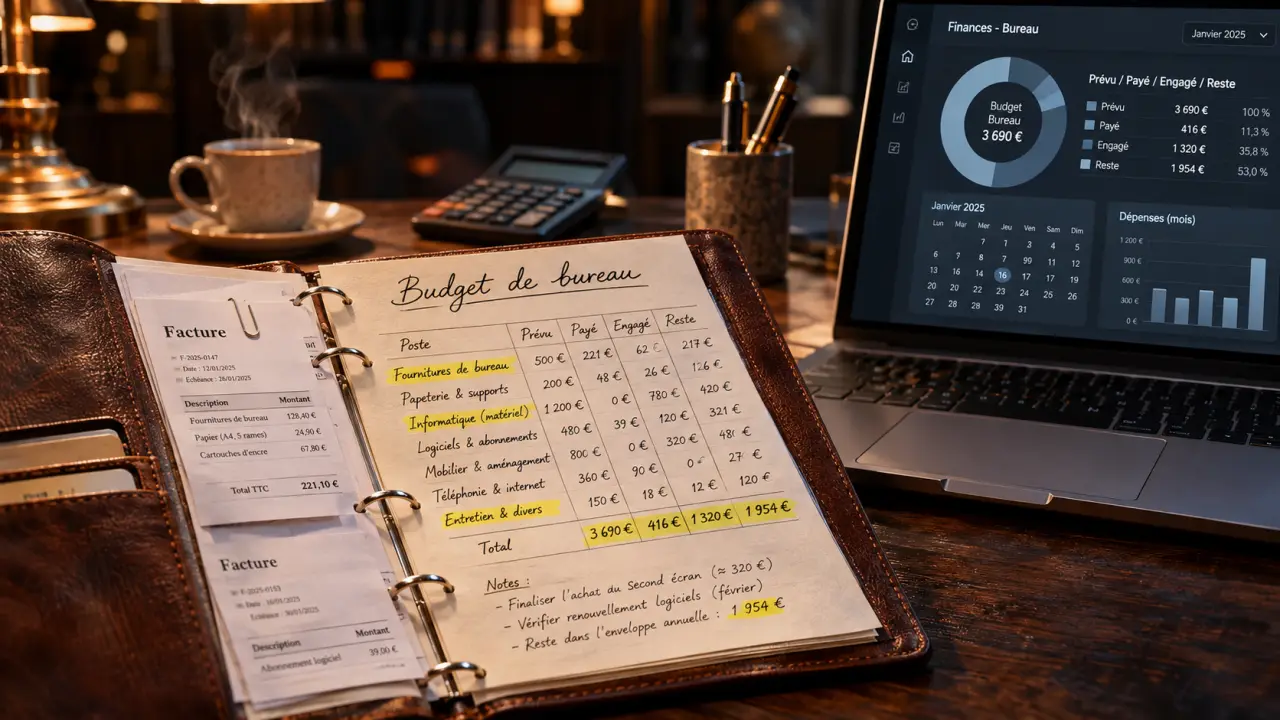
À chaque revue, comparez le prévu, le payé et l’engagé. Revoyez la projection de fin d’année après un changement important de prix, d’effectif ou de locaux. Le budget validé reste votre référence ; la projection actualisée montre où vous risquez d’atterrir.
Un modèle simple pour suivre le budget
Voici un exemple fictif pour une année. Les montants servent à illustrer le suivi, pas à fixer un budget type. La colonne « reste » correspond au budget moins les sommes payées et engagées.
| Poste | Budget annuel | Payé | Engagé, non payé | Reste |
|---|---|---|---|---|
| Locaux et services | 20 000 € | 8 000 € | 10 000 € | 2 000 € |
| Équipements | 7 000 € | 3 000 € | 1 000 € | 3 000 € |
| Logiciels | 5 000 € | 2 000 € | 1 500 € | 1 500 € |
| Consommables et vie d’équipe | 6 000 € | 2 500 € | 1 000 € | 2 500 € |
| Réserve | 4 000 € | 0 € | 0 € | 4 000 € |
| Total | 42 000 € | 15 500 € | 13 500 € | 13 000 € |
Ajoutez à ce tableau une date d’échéance, un fournisseur et un responsable pour chaque ligne détaillée. Dans l’exemple, le reste disponible pour les logiciels tient compte des sommes déjà engagées : une nouvelle licence doit être arbitrée avant commande, même si une partie du budget annuel n’a pas encore été payée.
Quels outils choisir pour piloter les dépenses ?
Le meilleur outil est celui qui permet de tenir les chiffres à jour et de partager les validations sans ressaisie inutile.
- Tableur partagé : structurez les postes en lignes et utilisez des formules pour calculer les totaux et les écarts. Définissez qui peut modifier les données.
- Base de données : organisez les dépenses, les fournisseurs et les échéances dans des listes liées pour retrouver les informations utiles.
- Outil de gestion des tâches : suivez les demandes d’achat et leurs étapes de validation. Conservez un détail financier permettant de rapprocher les montants des factures.
- Outil comptable : rapprochez le suivi budgétaire des écritures financières et définissez les informations à partager avec le service financier.
Avant de changer d’outil, testez trois opérations : retrouver le coût annuel d’un fournisseur, repérer les contrats à renouveler et calculer le reste disponible en incluant les engagements. Si votre système ne les rend pas simples, améliorez d’abord la structure du suivi.
Comment réduire les coûts sans dégrader le service ?
Commencez par les dépenses récurrentes. Dressez la liste des abonnements SaaS, du nombre de licences, de leur propriétaire et de leur date de renouvellement. Supprimez les licences inutilisées, regroupez les usages similaires et comparez le coût des options avant reconduction.
Pour les services généraux, comparez la prestation au besoin réel. Un nettoyage moins fréquent dans une zone peu utilisée peut être une piste ; réduire une intervention indispensable dans un espace très fréquenté risque au contraire de créer des réclamations. Mesurez l’effet de tout changement sur l’usage et la qualité, pas seulement sur la facture.
Quel retour sur investissement attendre ?
Il n’existe pas de taux d’économie garanti. Calculez le résultat d’une action sur une période définie : gain net = économies réalisées − coûts de mise en place. Incluez les dépenses nécessaires à la réorganisation et comparez-les aux économies constatées sur la même période.
Pour calculer le retour sur investissement, divisez ce gain net par le coût de mise en place, puis multipliez par 100. Si ce coût est nul, présentez plutôt le gain net sans calculer de pourcentage. Ajoutez au suivi les effets difficiles à chiffrer, comme le temps gagné ou les problèmes signalés par les équipes, afin de ne pas confondre baisse de coût et amélioration du service.
Les erreurs à éviter lors du suivi budgétaire
- Oublier les échéances annuelles : inscrivez les renouvellements dès la signature des contrats.
- Ignorer les engagements : une commande approuvée réduit déjà la marge disponible, même sans facture.
- Compter deux fois un poste partagé : attribuez son coût à une seule enveloppe et indiquez les autres équipes utilisatrices.
- Utiliser la réserve comme budget courant : enregistrez chaque prélèvement et son motif pour garder une marge face aux imprévus.
- Réduire toutes les lignes au même taux : protégez les dépenses essentielles et examinez d’abord les usages, les contrats et les projets reportables.
- Ne suivre que le total annuel : une enveloppe globale équilibrée peut masquer un dépassement imminent sur un poste précis.
En cas de réduction brutale, classez les dépenses en trois groupes : obligations contractuelles, services essentiels et achats reportables. Chiffrez ensuite l’économie possible et la date à laquelle elle devient réelle : un contrat déjà engagé ne disparaît pas du budget dès que vous décidez de le réduire.
- Office budget management : construire et piloter son budget de bureau - 13 novembre 2026
- Formation conseiller en insertion professionnelle : titre, programme, durée et financement - 12 novembre 2026
- Tableau de flux de trésorerie : calcul, exemple et interprétation - 11 novembre 2026