Compta analytique : un coût de revient ne suffit pas pour décider
Publié par : Éloïse de Saint-Amans — Rédactrice spécialisée en finance
La compta analytique permet de calculer ce que coûte un produit, un service ou un projet et de comprendre ce qu’il rapporte réellement. Elle répartit les charges et les produits pour éclairer les décisions de prix, de budget et d’allocation des ressources. À la différence de la comptabilité générale, elle ne s’arrête pas au résultat global : elle en explique la formation, activité par activité.
Passer du résultat global à la rentabilité de chaque activité
Une entreprise peut être bénéficiaire tout en commercialisant une prestation déficitaire. La comptabilité analytique, aussi appelée comptabilité de gestion, rend ces différences visibles. Son point de départ est un objet de coût : ce dont on souhaite mesurer le coût, par exemple une commande, un chantier, une gamme ou un établissement.
Elle sert ensuite à fixer des prix cohérents, préparer les budgets, comparer les réalisations aux prévisions et comprendre les écarts. Dans un cabinet de conseil, elle peut suivre la rentabilité par mission ; dans une entreprise industrielle, le coût de revient par produit.
| Point de comparaison | Comptabilité générale | Comptabilité analytique |
|---|---|---|
| Finalité | Présenter la situation financière et le résultat global | Expliquer les coûts et les marges |
| Organisation | Classement des opérations par nature | Ventilation par produit, projet, activité ou service |
| Destinataires | Utilisateurs internes et externes | Principalement les responsables internes |
| Rythme | Enregistrement courant et arrêtés comptables | Suivi adapté aux besoins de gestion |
En France, la comptabilité analytique n’est pas une obligation générale pour toutes les entreprises. Des exigences particulières peuvent toutefois exister selon le secteur, le statut ou certains engagements contractuels. Elle complète la comptabilité générale sans la remplacer et adopte une organisation adaptée aux décisions à prendre.
Classer les charges avant de calculer un coût
La qualité du calcul dépend d’abord du classement des dépenses. Deux distinctions se croisent : leur rattachement à l’objet étudié et leur comportement lorsque le volume d’activité change.
Directes ou indirectes : à quoi rattacher la dépense ?
Une charge directe est affectable sans répartition intermédiaire : matière consommée pour un produit ou temps enregistré sur une mission. Une charge indirecte concerne plusieurs objets de coût. Le loyer d’un atelier partagé exige ainsi une clé de répartition, par exemple la surface occupée, si celle-ci représente correctement l’utilisation des locaux.
Les charges indirectes peuvent transiter par des centres d’analyse. Les centres auxiliaires, comme la maintenance, rendent des services aux centres principaux, comme la production. Une unité d’œuvre mesure ensuite l’activité : heure machine, heure travaillée ou quantité traitée. Coût d’une unité d’œuvre = coût du centre / nombre d’unités d’œuvre. Avec une assiette monétaire, le taux de frais correspond au coût du centre divisé par le montant de l’assiette.
Fixes ou variables : que se passe-t-il quand l’activité évolue ?
Les charges variables évoluent avec l’activité, comme les matières consommées. Les charges fixes restent relativement stables sur une période et dans une plage d’activité données, comme un abonnement. Attention : direct ne signifie pas variable. Le salaire fixe d’un collaborateur exclusivement affecté à un projet peut être direct et fixe.
Il faut aussi définir les charges incorporables au calcul. Certaines dépenses jugées étrangères à l’activité étudiée peuvent être exclues ; inversement, des charges supplétives peuvent être ajoutées pour les besoins de gestion. Ces retraitements doivent être documentés pour expliquer le passage du résultat comptable au résultat analytique.
Choisir une méthode selon la décision à prendre
Aucune méthode ne répond seule à toutes les questions. Chercher un coût de revient, mesurer la contribution d’une vente et préparer un budget nécessitent des lectures différentes.
| Méthode | Principe | Usage privilégié |
|---|---|---|
| Coûts complets | Affecter les charges directes et répartir les charges indirectes | Évaluer un coût de revient et une rentabilité globale |
| Coûts partiels | Ne retenir qu’une catégorie de charges pertinente | Éclairer une décision précise sans répartir toutes les charges |
| Direct costing | Dans sa forme simple, distinguer coûts variables et charges fixes | Calculer la contribution à la couverture des charges fixes |
| ABC | Relier les ressources aux activités, puis aux produits par des inducteurs | Analyser des frais indirects importants ou complexes |
| Coûts standards | Définir des coûts préétablis et les comparer aux coûts réels | Budgéter et analyser les écarts |
| Coûts cibles | Déduire la marge souhaitée du prix de vente envisagé | Concevoir une offre compatible avec son marché |
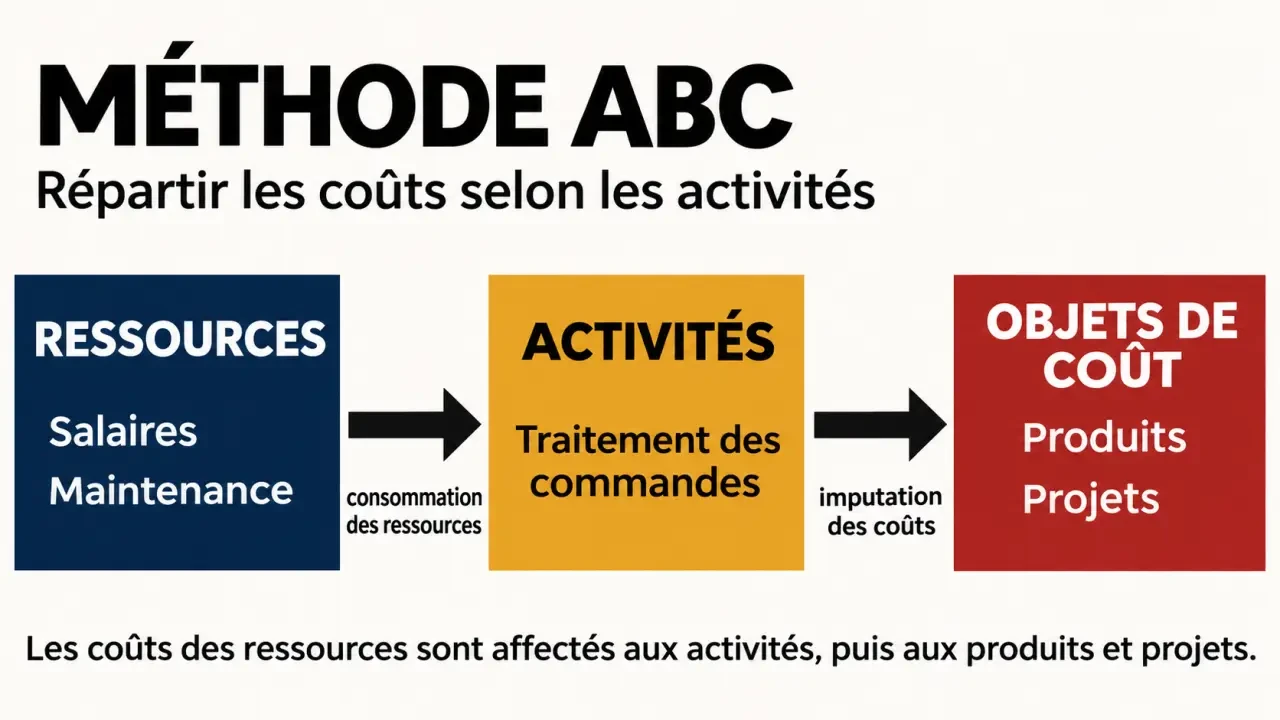
La méthode ABC, ou Activity-Based Costing, est utile lorsque les volumes produits expliquent mal les coûts. Une activité de traitement des commandes peut ainsi être imputée selon le nombre de commandes plutôt que selon le chiffre d’affaires. L’inducteur doit représenter la consommation de ressources, pas simplement être facile à extraire.
Un coût complet reste sensible aux clés retenues. Avant d’abandonner une offre apparemment déficitaire, vérifiez quelles charges disparaîtraient réellement. Une quote-part de loyer réaffectée aux autres produits après l’arrêt ne constitue pas une économie.
Calculer un coût de revient, une marge et un seuil de rentabilité
Prenons un exemple simplifié, sur une même période, sans variation de stocks. Une entreprise fabrique et vend 1 000 unités à 50 € hors taxes. Chaque unité consomme 18 € de matières et 7 € de main-d’œuvre, supposées ici entièrement variables. Les charges indirectes fixes affectées à cette activité atteignent 15 000 €.
- Chiffre d’affaires : 1 000 × 50 € = 50 000 €.
- Charges variables : 1 000 × (18 € + 7 €) = 25 000 €.
- Coût complet total : 25 000 € + 15 000 € = 40 000 €, soit 40 € par unité.
- Résultat analytique : 50 000 € − 40 000 € = 10 000 €.
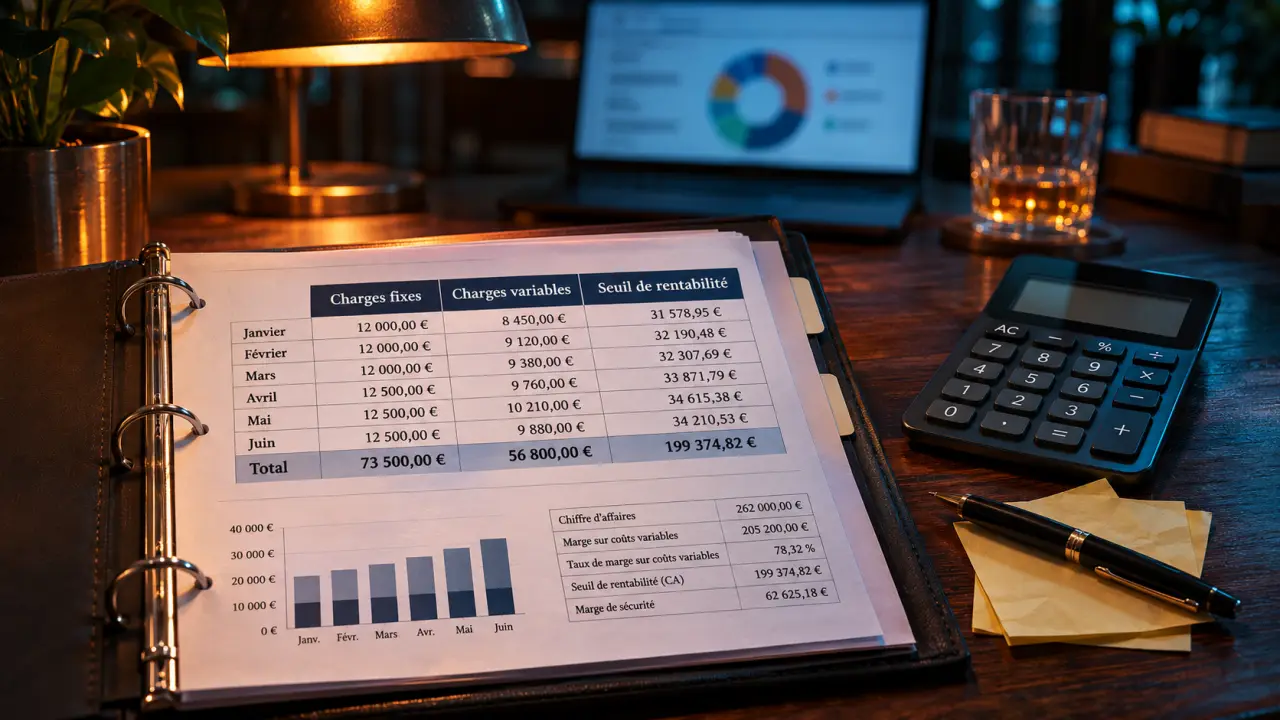
La marge sur coûts variables vaut 25 000 €, soit le chiffre d’affaires diminué des charges variables. Son taux est de 25 000 / 50 000 = 50 %. Le seuil de rentabilité = charges fixes / taux de marge sur coûts variables, donc 15 000 / 0,50 = 30 000 € de chiffre d’affaires, soit 600 unités au prix retenu.
Ce calcul suppose notamment un prix et un coût variable unitaire constants. Avec plusieurs produits, une modification du mix des ventes peut déplacer le seuil. Il faut donc recalculer celui-ci lorsque les conditions commerciales ou la structure des charges évoluent.
Installer un suivi fiable sans multiplier les axes inutiles
Un axe analytique est une dimension d’analyse : projet, activité, site ou gamme. Un code associé à une écriture permet d’affecter une charge ou un produit à cette dimension. Commencez par les questions de gestion prioritaires plutôt que par une nomenclature trop détaillée.
- Définir les objets de coût et les responsables du suivi.
- Affecter directement les charges et les produits identifiables.
- Documenter les clés de répartition des dépenses communes.
- Rapprocher les totaux analytiques de la comptabilité générale, notamment des comptes de charges de classe 6 et de produits de classe 7.
- Comparer périodiquement budget, réel, écarts et actions correctives.
Le tableau de bord peut jouer un rôle de vigie : surveiller non seulement les marges, mais aussi les angles morts du calcul. Suivez les écritures sans affectation, les temps non renseignés et les clés devenues obsolètes. Une marge qui s’améliore parce que des factures restent non ventilées n’est pas un progrès économique ; c’est un défaut de visibilité.
Un tableur convient pour démarrer avec un périmètre limité. Un logiciel comptable doté d’axes analytiques facilite ensuite la ventilation et le rapprochement ; une solution spécialisée devient pertinente pour des activités plus complexes. Vérifiez les règles d’affectation, les intégrations, la traçabilité et les rapports. L’automatisation accélère un modèle fiable ; elle ne corrige pas une mauvaise répartition.
- Compta analytique : un coût de revient ne suffit pas pour décider - 4 novembre 2026
- Licence en tourisme : trois ans après le bac ou un an après un bac+2 ? - 3 novembre 2026
- Inscription intérim : un dossier prêt ne suffit pas sans disponibilités précises - 2 novembre 2026