Tableau de flux de trésorerie : calcul, exemple et interprétation
Publié par : Éloïse de Saint-Amans — Rédactrice spécialisée en finance
Le tableau de flux de trésorerie explique comment l’argent disponible d’une entreprise a évolué pendant une période. Il classe les entrées et sorties en trois catégories : activité, investissement et financement. Leur somme, ajoutée à la trésorerie de départ, donne la trésorerie de fin de période.
Pour le construire, vous pouvez partir des paiements réellement reçus et effectués, ou du résultat comptable corrigé des éléments sans effet immédiat sur la trésorerie.
À quoi sert un tableau de flux de trésorerie ?
Le tableau montre d’où vient l’argent et comment il a été utilisé. Une hausse du solde bancaire peut, par exemple, provenir des ventes ou d’un nouvel emprunt : les conséquences pour l’entreprise ne sont pas les mêmes.
Il permet notamment de déterminer si l’activité génère assez de liquidités pour financer des achats de matériel, rembourser des dettes ou distribuer des dividendes. Il aide aussi à repérer une tension créée par des clients qui paient tard ou par une hausse des stocks.
Une entreprise peut ainsi afficher un bénéfice et manquer d’argent pour régler ses fournisseurs. Une vente comptabilisée augmente le résultat, mais elle n’alimente la banque qu’au moment où le client paie.
Trésorerie, bénéfice et cash-flow : quelle différence ?
- La trésorerie est un stock mesuré à une date : elle correspond aux disponibilités, diminuées des concours bancaires à court terme retenus dans le périmètre du tableau.
- Le bénéfice est un résultat comptable sur une période. Il comprend des produits et des charges qui ne correspondent pas tous à des paiements immédiats.
- Le cash-flow, ou flux de trésorerie, désigne une variation d’argent sur une période. Le terme peut viser différents périmètres : il faut donc préciser s’il s’agit du flux d’activité ou d’un autre flux.
Les trois catégories de flux à connaître
| Catégorie | Entrées et sorties courantes | Question posée |
|---|---|---|
| Activité | Encaissements clients, paiements aux fournisseurs et au personnel, impôts liés à l’activité | L’activité produit-elle des liquidités ? |
| Investissement | Achats et ventes d’immobilisations, comme du matériel ou des locaux | Combien l’entreprise consacre-t-elle à ses actifs durables ? |
| Financement | Emprunts reçus et remboursés, apports en capital, dividendes versés | Comment l’entreprise obtient-elle et rembourse-t-elle ses financements ? |
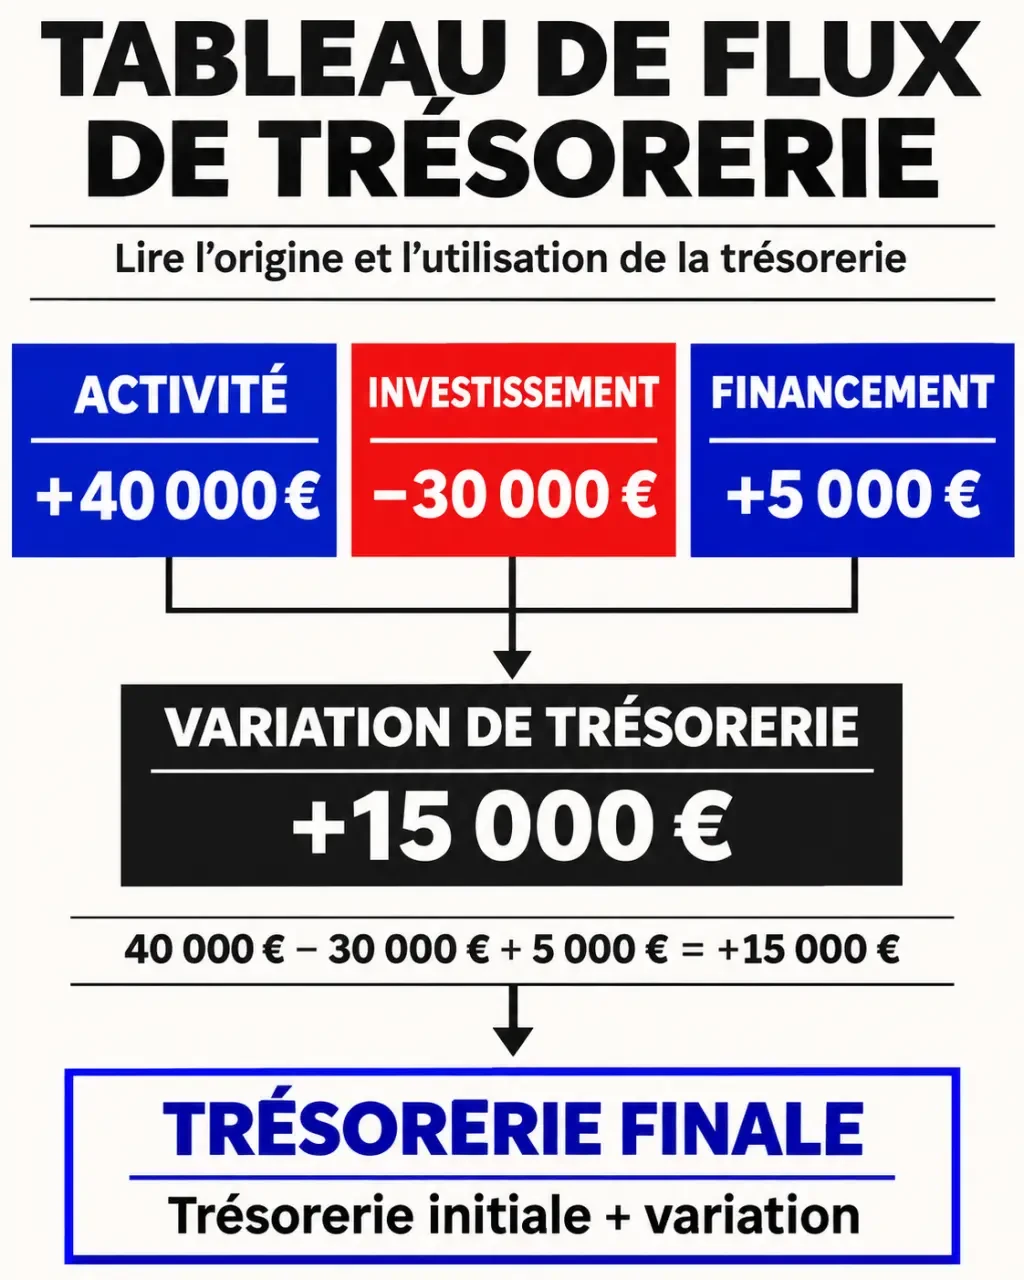
Un achat de machine payé constitue une sortie d’investissement. Le remboursement du capital d’un emprunt est une sortie de financement. La classification de certains éléments, notamment les intérêts, dépend du référentiel retenu : gardez une présentation cohérente d’une période à l’autre.
Exemple complet de tableau de flux de trésorerie
Voici un exemple fictif pour une année. Les montants représentent des sommes effectivement encaissées ou payées, en euros.
| Poste | Calcul | Flux |
|---|---|---|
| Encaissements clients | Ventes encaissées | + 200 000 € |
| Décaissements d’activité | Fournisseurs, salaires et autres paiements | − 160 000 € |
| Flux d’activité | 200 000 − 160 000 | + 40 000 € |
| Achat de matériel | Prix payé | − 30 000 € |
| Flux d’investissement | − 30 000 | − 30 000 € |
| Nouvel emprunt | Montant reçu | + 15 000 € |
| Remboursement d’emprunt | Capital remboursé | − 10 000 € |
| Flux de financement | 15 000 − 10 000 | + 5 000 € |
| Variation de trésorerie | 40 000 − 30 000 + 5 000 | + 15 000 € |
Si la trésorerie au début de l’année était de 20 000 €, elle atteint 35 000 € en fin d’année. L’activité a financé l’achat du matériel, tandis que le solde net des emprunts a apporté 5 000 € supplémentaires.
Comment construire votre tableau étape par étape ?
- Choisissez la période et le périmètre. Travaillez sur un mois, un trimestre ou une année. Définissez les comptes de trésorerie inclus et utilisez le même périmètre au début et à la fin.
- Rassemblez les documents. Prenez les bilans d’ouverture et de clôture, le compte de résultat, les annexes, les relevés bancaires et le détail des emprunts et des immobilisations.
- Recensez les mouvements. Identifiez les paiements et encaissements de la période, puis affectez-les à l’activité, à l’investissement ou au financement.
- Calculez chaque sous-total. Soustrayez les sorties des entrées dans chaque catégorie, puis additionnez les trois flux.
- Contrôlez le résultat. La trésorerie initiale, augmentée de la variation calculée, doit correspondre à la trésorerie finale du même périmètre.
Dans un tableur, créez une ligne par poste et une colonne par période. Ajoutez des lignes de sous-total et une ligne de contrôle : trésorerie finale calculée − trésorerie finale constatée. Un écart différent de zéro signale un mouvement manquant, compté deux fois ou affecté à une mauvaise période.
Méthode directe ou indirecte : laquelle choisir ?
La méthode directe : partir des paiements
La méthode directe présente les principaux encaissements et décaissements d’activité. Sa formule est :
Flux d’activité = encaissements d’activité − décaissements d’activité.
Elle se lit facilement et convient si vous disposez d’un suivi fiable des paiements. Elle demande toutefois de classer les mouvements bancaires et de caisse. Un virement entre deux comptes inclus dans la trésorerie n’est pas un flux externe : il ne doit pas gonfler les entrées et les sorties.
La méthode indirecte : partir du résultat
La méthode indirecte rapproche le résultat comptable des liquidités issues de l’activité. Elle consiste à corriger le résultat des charges et produits sans effet sur la trésorerie, puis des décalages de paiement liés à l’activité. Elle peut aussi partir d’un autre solde, comme le résultat d’exploitation, avec les ajustements adaptés.
Un calcul simplifié, à partir de la capacité d’autofinancement, est :
Flux d’activité = CAF − variation du BFR d’activité.
Cette formule suppose que la CAF, le BFR et les autres postes du tableau sont définis de façon cohérente. Les opérations exceptionnelles et les éléments classés en investissement ou en financement peuvent nécessiter des retraitements pour éviter les doubles comptes.
Quel choix faire ? Pour expliquer les paiements et suivre les entrées et sorties, privilégiez la méthode directe. Pour relier le résultat au flux d’activité à partir des comptes annuels, la méthode indirecte est souvent plus pratique. Avec un périmètre identique, les deux approches doivent aboutir au même flux d’activité.
CAF, BFR, EBE et trésorerie nette : les repères utiles
- CAF : la capacité d’autofinancement représente le potentiel de ressources internes générées sur la période. Elle ne correspond pas nécessairement à l’argent déjà encaissé. Dans un calcul simplifié, on part du résultat net, on ajoute notamment les dotations aux amortissements et on retire les reprises ainsi que le résultat des cessions d’actifs.
- BFR : le besoin en fonds de roulement mesure notamment l’argent immobilisé dans les stocks et les créances clients, diminué des dettes d’exploitation. Une formule simplifiée est : stocks + créances clients − dettes fournisseurs.
- EBE : l’excédent brut d’exploitation mesure la performance économique courante avant notamment les amortissements et le résultat financier. Ce n’est pas un solde bancaire.
- Trésorerie nette : elle mesure les disponibilités nettes de certains financements bancaires à court terme, à une date donnée. C’est un stock, contrairement au flux qui mesure une variation.
Comment calculer et lire la variation du BFR ?
Variation du BFR = BFR de clôture − BFR d’ouverture. Si le BFR passe de 20 000 € à 28 000 €, il augmente de 8 000 €. Cette hausse absorbe 8 000 € de trésorerie : par exemple, l’entreprise a davantage de factures clients en attente ou de stocks à financer. À l’inverse, une baisse de BFR libère de la trésorerie.
Pour une analyse complète, utilisez un BFR d’activité cohérent avec la CAF retenue. La formule simplifiée ne couvre pas tous les postes possibles, notamment certaines dettes ou créances liées à l’activité.
Comment interpréter les résultats sans se tromper ?
Un flux d’activité positif indique que l’activité a apporté de la trésorerie sur la période. Comparez-le aux investissements et aux remboursements : un solde positif ne signifie pas forcément qu’il suffit à couvrir ces besoins.
Un flux d’activité négatif mérite une analyse : délais clients, stocks, baisse des encaissements ou dépenses importantes peuvent l’expliquer. Une période isolée ne suffit pas à conclure, notamment si l’activité est saisonnière.
Un flux d’investissement négatif peut traduire un achat de matériel utile au développement. À l’inverse, un flux positif peut venir de ventes d’actifs : il ne prouve pas à lui seul que l’activité se porte bien. Un flux de financement positif peut renforcer la trésorerie grâce à un emprunt, mais ce dernier devra ensuite être remboursé.
Comparez donc les trois catégories sur plusieurs périodes et examinez leur combinaison. Une entreprise dont la trésorerie augmente uniquement grâce à de nouveaux emprunts n’a pas le même profil qu’une entreprise qui finance ses dépenses avec ses encaissements courants.
Tableau de flux, budget de trésorerie et tableau de financement
Le tableau de flux réalisé explique une variation passée. Le budget de trésorerie prévoit les encaissements et décaissements à venir, souvent mois par mois : il sert à anticiper une échéance difficile avant qu’elle n’arrive. Les deux se complètent en confrontant les prévisions aux paiements réels.
Le tableau de financement analyse plus largement les ressources et les emplois financiers, ainsi que leurs effets sur l’équilibre du bilan. Il ne se limite pas à détailler les mouvements de trésorerie.
- Formation conseiller en insertion professionnelle : titre, programme, durée et financement - 12 novembre 2026
- Tableau de flux de trésorerie : calcul, exemple et interprétation - 11 novembre 2026
- Lettre de motivation en alternance : méthode et modèles à adapter - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Placer de l’argent qui rapporte mensuellement sans prendre de risques inutiles
 Ewld : comprendre, analyser et optimiser ce levier stratégique en bourse
 Scalapay ou klarna : quel paiement en plusieurs fois choisir
 Comptabilisation des frais de formation : 6228, 6333 ou 6313, comment choisir le bon compte ?