Le plan de trésorerie repère le mois où le solde passe au rouge avant l’échéance
Publié par : Éloïse de Saint-Amans — Rédactrice spécialisée en finance
Un bénéfice ne garantit pas que l’entreprise puisse payer ses salaires, ses fournisseurs ou ses échéances bancaires au bon moment. Le plan de trésorerie sert à visualiser, mois après mois, les entrées et les sorties d’argent réellement attendues. Bien construit, il transforme une inquiétude diffuse en décisions concrètes : relancer un client, décaler un achat, négocier un délai ou chercher un financement avant l’urgence.
Le plan de trésorerie ne mesure pas la rentabilité
Le compte de résultat répond à une question économique : l’activité est-elle rentable ? Le plan de trésorerie répond à une question immédiate : l’argent sera-t-il disponible sur le compte bancaire à la date où il faut payer ? Cette distinction compte particulièrement lorsqu’une entreprise facture avec des délais de règlement ou achète des marchandises à l’avance.
Une vente facturée en janvier peut améliorer le chiffre d’affaires de janvier, tout en n’étant encaissée qu’en mars. À l’inverse, une cotisation annuelle, un acompte fournisseur ou un investissement peuvent être débités sans attendre. Le plan enregistre donc les encaissements et décaissements à leur date prévisionnelle de passage en banque, et non à la date d’émission d’une facture.
Un outil de pilotage à court terme
Dans sa forme la plus utile, le document couvre une année et détaille chaque mois. Il permet de suivre le solde de départ, les flux attendus, puis le solde de fin de période. Une entreprise saisonnière y repère ses mois creux ; une activité en croissance y mesure le besoin créé par des achats plus importants ou des recrutements.
Le résultat n’est pas un document figé destiné uniquement à rassurer un financeur. C’est un tableau de bord à actualiser dès qu’un paiement prend du retard, qu’un devis est signé ou qu’une dépense imprévue apparaît. Sa valeur dépend moins de la perfection de la première version que de la régularité de ses mises à jour.
Les lignes à prévoir pour obtenir une vision fiable
Un plan de trésorerie lisible sépare clairement les familles d’encaissements et de décaissements. Cette organisation évite de masquer un poste important dans une catégorie vague telle que « autres frais ». Il est préférable de partir des relevés bancaires, des contrats en cours, du calendrier de facturation et des échéanciers connus.
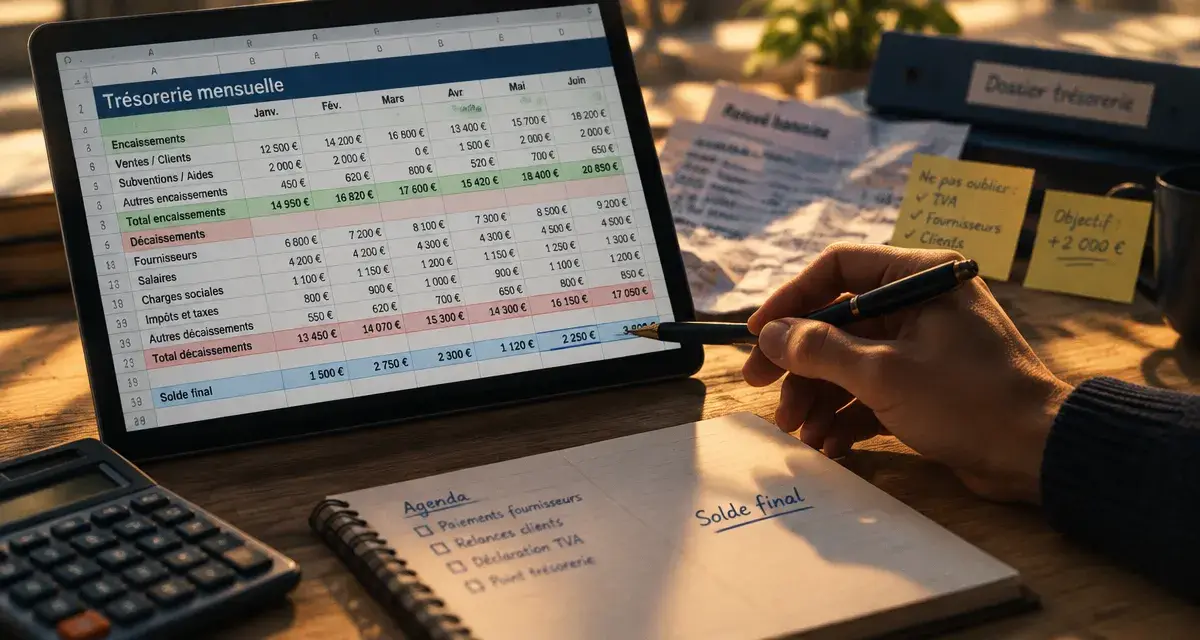
Modèle de plan de trésorerie pour votre création d’entreprise — Découvrez comment suivre vos encaissements et décaissements mensuels afin d’anticiper les besoins de trésorerie de votre projet.
Les encaissements à dater avec prudence
Les principales entrées comprennent les règlements clients, les acomptes, les apports en capital, les remboursements éventuels, les subventions déjà sécurisées et les fonds provenant d’un emprunt. Pour chaque facture, retenez une date réaliste de paiement, fondée sur les habitudes du client et les conditions convenues, plutôt que sur la date théorique inscrite sur la facture.
Les ventes espérées mais non contractualisées méritent d’être isolées. Elles peuvent figurer dans un scénario optimiste, mais ne doivent pas financer les charges incompressibles du scénario de référence. Cette prudence évite de présenter un solde artificiellement confortable.
Les sorties qui échappent souvent au premier tableau
Du côté des décaissements, prévoyez les achats, les sous-traitants, les loyers, les abonnements, les assurances, les salaires, les charges sociales, les impôts et taxes, les remboursements d’emprunts, les frais bancaires ainsi que les investissements. Les dépenses ponctuelles sont particulièrement importantes : renouvellement de matériel, dépôt de garantie, taxe annuelle ou régularisation peuvent créer un creux brutal si elles n’ont pas été anticipées.
Pensez aussi à distinguer le remboursement du capital emprunté des intérêts. Tous deux réduisent le solde bancaire, même si leur traitement comptable diffère. Dans un plan de trésorerie, c’est bien l’impact sur le compte bancaire qui compte.
Construire le tableau mensuel sans confondre prévision et promesse
Un tableur suffit dans la plupart des cas, à condition que son architecture reste simple. Les colonnes représentent les mois et les lignes regroupent les opérations par nature. Commencez toujours par le solde bancaire réellement disponible au premier jour de la période. Le solde final d’un mois devient ensuite le solde initial du mois suivant.
| Rubrique | Janvier | Février | Principe de saisie |
|---|---|---|---|
| Solde initial | Solde bancaire constaté | Solde final de janvier | Montant réellement disponible |
| Encaissements | Règlements attendus | Règlements attendus | Date probable de réception |
| Décaissements | Charges et échéances | Charges et échéances | Date probable de débit |
| Solde final | Initial + entrées – sorties | Initial + entrées – sorties | Indicateur d’alerte |
Le bon niveau de détail
Un tableau trop synthétique ne permet pas d’agir ; un tableau saturé de microdépenses devient illisible. Regroupez les petits frais récurrents par catégorie lorsque cela ne nuit pas à la décision, mais isolez toute dépense susceptible de déstabiliser le mois : paie, loyer, TVA, remboursement d’emprunt, achat de stock ou prestation exceptionnelle.
Une bonne méthode consiste à rapprocher chaque ligne d’un justificatif ou d’une source opérationnelle : facture émise, bon de commande, contrat, échéancier ou devis accepté. Les montants estimés peuvent être signalés comme tels pour repérer immédiatement les hypothèses à vérifier en priorité.
Lire les alertes assez tôt pour garder des options
Le signal le plus visible est un solde de fin de mois négatif. Mais attendre ce résultat est tardif : un solde très faible peut déjà empêcher de faire face à un prélèvement imprévu ou à un retard de règlement. Définissez un seuil de sécurité correspondant aux sorties difficiles à reporter. Ce seuil doit rester disponible, même lorsque le tableau affiche un solde positif.
Le plan de trésorerie gagne à être lu sur les huit à douze semaines qui viennent. Cette période est assez proche pour agir sur les relances, les échéances et les achats, sans prétendre prévoir avec certitude chaque mouvement de l’année. Elle fait surtout apparaître les enchaînements : une facture retardée aujourd’hui peut compromettre une paie ou une commande plusieurs semaines plus tard.
Les actions à envisager face à un creux prévisionnel
- Accélérer les encaissements en relançant les factures échues, en demandant un acompte ou en facturant dès qu’une étape de prestation est livrée.
- Échelonner certaines sorties en négociant avec un fournisseur, en reprogrammant un investissement non prioritaire ou en lissant une dépense lorsque cela est possible.
- Préserver la marge de manœuvre en évitant de mobiliser toute la réserve de trésorerie pour une dépense facultative.
- Préparer un financement avant que le compte ne soit sous tension, car les solutions sont généralement plus simples à examiner lorsque l’anticipation est documentée.
Faire vivre le plan de trésorerie dans la gestion quotidienne
La fréquence de mise à jour dépend de l’activité, mais un point hebdomadaire est pertinent lorsque les flux sont tendus ou variables. Comparez alors le prévisionnel avec les mouvements réellement constatés. Le but n’est pas de constater que l’estimation était imparfaite, mais de comprendre l’écart et de corriger les mois suivants.
Trois questions guident cette revue : quels encaissements ont été décalés, quelles dépenses ont été oubliées ou modifiées, et quel événement nouveau change les semaines à venir ? Cette discipline améliore progressivement la qualité des prévisions et rend les échanges avec un associé, un comptable ou une banque plus factuels.
Enfin, conservez plusieurs hypothèses lorsque l’activité dépend de quelques gros clients ou d’une forte saisonnalité. Un scénario prudent, un scénario central et un scénario favorable montrent le solde attendu ainsi que les décisions à prendre selon l’évolution réelle. Le plan de trésorerie devient alors un instrument de conduite, plutôt qu’un simple tableau à remplir.
- Le plan de trésorerie repère le mois où le solde passe au rouge avant l’échéance - 20 octobre 2026
- Une école de commerce publique peut être presque gratuite, surtout en alternance - 19 octobre 2026
- L’assistance administrative structure le back-office, du renfort ponctuel au métier d’assistant - 18 octobre 2026
Articles qui pourraient vous intéresser :
 P/e/a/r : comment utiliser cette méthode pour mieux communiquer
 Tableau excel pour calculer l’avantage en nature véhicule : modèle et mode d’emploi
 Aides financières pour entrepreneurs : 3 leviers stratégiques pour sécuriser votre lancement et éviter l’échec
 Un tableau Excel gratuit pour suivre recettes, dépenses et trésorerie en 4 onglets