Assurance entreprise tech : protégez les données, les livrables et la continuité d’activité
Publié par : Éloïse de Saint-Amans — Rédactrice spécialisée en finance
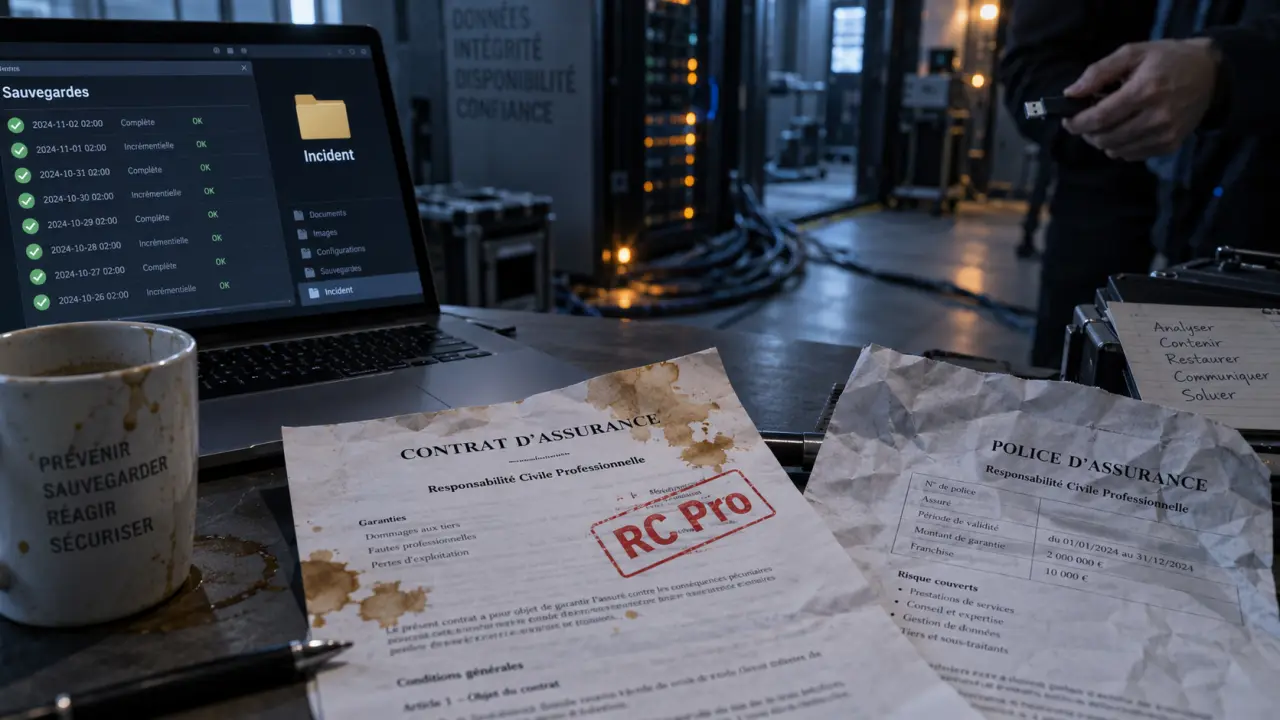
Une entreprise technologique peut perdre bien davantage qu’un ordinateur après un incident : des données clients, une journée de production, la confiance d’un donneur d’ordre ou la capacité à livrer un logiciel à temps. Une assurance entreprise tech doit donc correspondre aux risques liés à l’activité, aux contrats et aux outils numériques, plutôt qu’à une simple couverture de bureau.
Partir des risques qui font réellement perdre du temps et du chiffre d’affaires
Le premier réflexe consiste à recenser les situations capables d’interrompre l’activité ou d’engager la responsabilité de l’entreprise. Pour une ESN, une agence digitale, un éditeur SaaS ou une start-up, le risque ne se limite pas aux locaux. Il peut venir d’une erreur de paramétrage, d’une indisponibilité de service, d’un accès frauduleux ou d’un livrable jugé non conforme par le client.
Les incidents numériques ne se résument pas au piratage
Une cyberattaque peut prendre la forme d’un rançongiciel, d’un vol d’identifiants ou d’une fuite de données personnelles. Un incident peut aussi résulter d’une mauvaise manipulation, d’une suppression involontaire, d’une configuration cloud défaillante ou de l’indisponibilité d’un prestataire. Les conséquences peuvent se cumuler : investigation technique, restauration des systèmes, interruption de service, information des personnes concernées et gestion de crise.
Une couverture cyber doit être examinée dans le détail. Il faut notamment vérifier l’accompagnement prévu en cas d’incident, les frais de reconstitution des données, les pertes d’exploitation, la responsabilité liée aux données et les éventuels frais de défense. La définition de l’incident, les plafonds et les exclusions comptent autant que le montant affiché sur le devis.
La responsabilité professionnelle protège les livrables et les conseils
Un client peut reprocher à un prestataire tech un retard, une erreur de développement, un défaut de conseil, une faille dans une intégration ou un préjudice subi après une recommandation. La responsabilité civile professionnelle, souvent appelée RC Pro, couvre les dommages causés à des tiers dans le cadre de l’activité. Elle devient particulièrement importante lorsque l’entreprise intervient sur des systèmes critiques, manipule des données ou prend des engagements de performance.
Il faut vérifier que l’activité déclarée correspond précisément aux prestations vendues : développement sur mesure, hébergement, infogérance, conseil, cybersécurité, intégration, formation ou maintenance. Une description trop vague peut créer une zone d’incertitude au moment où le contrat doit jouer. Les activités réellement exercées doivent donc apparaître dans les conditions de la police, y compris lorsqu’elles évoluent progressivement.
Choisir les garanties selon le modèle économique de l’entreprise tech
La bonne combinaison dépend moins de la taille de l’équipe que de la manière dont l’entreprise crée de la valeur. Un cabinet de conseil, un éditeur de logiciel et une société qui installe du matériel chez ses clients ne portent pas les mêmes risques, même s’ils travaillent tous dans la technologie. Le choix des garanties doit suivre les revenus, les engagements contractuels et les moyens nécessaires pour reprendre l’activité.
| Activité | Exposition principale | Garantie à examiner en priorité |
|---|---|---|
| Éditeur SaaS | Indisponibilité de plateforme, données hébergées, engagements de service | Cyber, pertes d’exploitation, RC Pro |
| ESN ou agence digitale | Erreur de conseil, retard de livraison, défaut d’intégration | RC Pro adaptée aux prestations informatiques |
| Consultant indépendant | Préjudice financier allégué par un client | RC Pro et protection juridique |
| Entreprise avec matériel | Vol, casse, déplacement chez les clients | Multirisque professionnelle et assurance des équipements |
Ne pas oublier les biens, les personnes et les déplacements
Les ordinateurs, smartphones, serveurs, outils de démonstration et équipements audiovisuels peuvent être indispensables à l’activité. Une multirisque professionnelle peut couvrir les locaux et certains biens, mais les conditions diffèrent selon que le matériel reste au bureau, circule entre plusieurs sites ou est utilisé en télétravail. Il faut aussi vérifier les modalités applicables au remplacement, à la réparation et au transport des équipements.
Les déplacements professionnels appellent une attention particulière, notamment si les collaborateurs utilisent des véhicules ou transportent du matériel coûteux. La protection juridique peut aussi être utile lorsqu’un litige contractuel, commercial ou locatif nécessite un accompagnement. Elle ne remplace pas une RC Pro, mais elle peut aider à défendre les intérêts de l’entreprise selon les conditions prévues au contrat.
Lire les contrats comme une balance entre plafond, franchise et exclusions
Comparer deux assurances ne consiste pas à opposer une prime annuelle à une autre. Il faut mettre en balance le niveau de protection recherché, le montant restant à la charge de l’entreprise et les situations exclues. Une cotisation basse peut s’accompagner d’une franchise difficile à absorber ou d’un plafond inadapté au contrat client le plus important. À l’inverse, une garantie très large mais mal calibrée peut immobiliser un budget utile à la prévention.
L’analyse doit partir du coût possible d’un incident : trésorerie mobilisée, pénalités contractuelles, temps nécessaire à la remise en état et dommage subi par le client. Cette approche permet d’évaluer les plafonds avec des éléments concrets. Elle aide aussi à distinguer les risques que l’entreprise peut assumer seule de ceux qui menaceraient directement sa continuité d’activité.
Les clauses à relire avant de signer
Les exclusions doivent être lues sans se contenter de l’intitulé de la garantie. Certaines polices encadrent strictement les activités de sécurité informatique, les données sensibles, les engagements contractuels, les sous-traitants ou les prestations réalisées à l’international. Il faut aussi comprendre si la garantie fonctionne sur la base du fait générateur ou de la réclamation, et si une période antérieure est prise en compte.
Les plafonds doivent rester cohérents avec les engagements déjà signés. Un contrat de prestation peut prévoir des obligations de confidentialité, des pénalités de retard ou une assurance minimale. Avant d’accepter ces clauses, l’entreprise a intérêt à vérifier que sa police répond au niveau exigé et qu’elle reste compatible avec ses propres limites de responsabilité.
La franchise mérite la même attention. Son montant peut réduire fortement l’indemnisation réellement disponible après un sinistre. Il faut également vérifier les délais de déclaration, les obligations de coopération et les documents à conserver. Ces points pratiques peuvent conditionner la prise en charge, même lorsque le risque entre dans le périmètre général de la garantie.
Réduire le risque pour rendre l’assurance réellement efficace
L’assurance intervient après un événement couvert. Elle ne remplace ni l’organisation ni la sécurité opérationnelle. Les mesures de prévention facilitent la continuité d’activité et peuvent renforcer la qualité du dossier en cas de sinistre. Elles rassurent aussi les clients qui demandent des garanties sur la gestion des accès, des données et des sous-traitants.
- Documenter les accès aux outils critiques et supprimer rapidement ceux des anciens collaborateurs ou prestataires.
- Tester les sauvegardes et prévoir une procédure de restauration réaliste, pas seulement une copie automatique.
- Encadrer les prestations par un contrat précisant le périmètre, les livrables, la recette, les responsabilités et les limites d’intervention.
- Conserver une trace des décisions, des validations client et des changements de spécifications.
- Établir un protocole d’alerte en cas d’incident, avec les interlocuteurs, les actions immédiates et les informations à préserver.
Ces mesures doivent rester applicables au quotidien. Une procédure trop complexe ou une sauvegarde jamais restaurée apporte une protection théorique, mais peu d’aide au moment de reprendre l’activité. Les accès, les responsabilités et les étapes d’alerte doivent être connus par les personnes qui interviendront réellement en cas de problème.
Enfin, une assurance entreprise tech mérite d’être revue à chaque étape structurante : lancement d’un produit, recrutement, ouverture d’un nouveau marché, hébergement de données, hausse du chiffre d’affaires ou signature d’un contrat majeur. Cette révision évite qu’une couverture adaptée au démarrage devienne insuffisante lorsque l’entreprise gagne en clients, en visibilité et en responsabilités.
- Assurance entreprise tech : protégez les données, les livrables et la continuité d’activité - 7 octobre 2026
- Formation management QSE : quel format choisir entre 2 jours, 1 an et un master en alternance ? - 6 octobre 2026
- Exemple de CV infirmier : les rubriques qui rendent votre expérience immédiatement lisible - 5 octobre 2026
Articles qui pourraient vous intéresser :
 Effets domiciliés : fonctionnement, risques et bonnes pratiques à connaître
 Résiliation carte pass : démarches simples, délais et astuces à connaître
 Aides CAF 2026 : RSA à 652,43 €, nouveaux barèmes et réforme des majorations d’âge
 BTS, licence ou master en finance : quel niveau choisir selon le métier visé ?